Na przestrzeni analizowanych 15 sezonów liczba firm obecnych w Ekstraklasie wyraźnie się zmieniała. Raz rynek skupiał się wokół kilku największych graczy, innym razem niemal każdy kolejny klub miał innego dostawcę. Jeszcze ciekawsze od samej liczby producentów jest jednak to, jak zmieniała się ich pozycja. Marki, które kilkanaście lat temu praktycznie dzieliły między sobą całą ligę, dziś mają po jednym klubie albo całkowicie z niej zniknęły. W tym samym czasie firmy niemal niewidoczne na początku analizowanego okresu zdołały wejść do ścisłej czołówki.
Początek? Rynek właściwie należał do kilku firm
Sezon 2012/13 wyglądał zupełnie inaczej niż dzisiejsza Ekstraklasa. Szesnaście klubów korzystało z usług zaledwie sześciu producentów, ale nawet ta liczba nie oddaje skali ówczesnej koncentracji. Ponad połowa ligi, bo dokładnie dziewięć zespołów występowała w strojach adidasa. Gdy do niemieckiej marki dodamy Nike i Pumę, okazuje się, że ta trójka odpowiadała łącznie za 13 z 16 klubów, czyli 81,25% całej ligi. Dla pozostałych producentów zostawały właściwie pojedyncze miejsca. Under Armour, hummel i Vigo miały po jednym przedstawicielu. Rok później obraz rynku nadal był podobny. Sześć marek obsługiwało całą ligę, a największa część klubów ponownie skupiała się wokół kilku producentów. Adidas miał siedem zespołów, Nike trzy, Puma i Masita po dwa, a Under Armour oraz Vigo po jednym. Właśnie wtedy kończy się też jeden z pierwszych wątków tej 15-letniej historii. Vigo po sezonie 2013/14 znika z Ekstraklasy i już do niej nie wraca.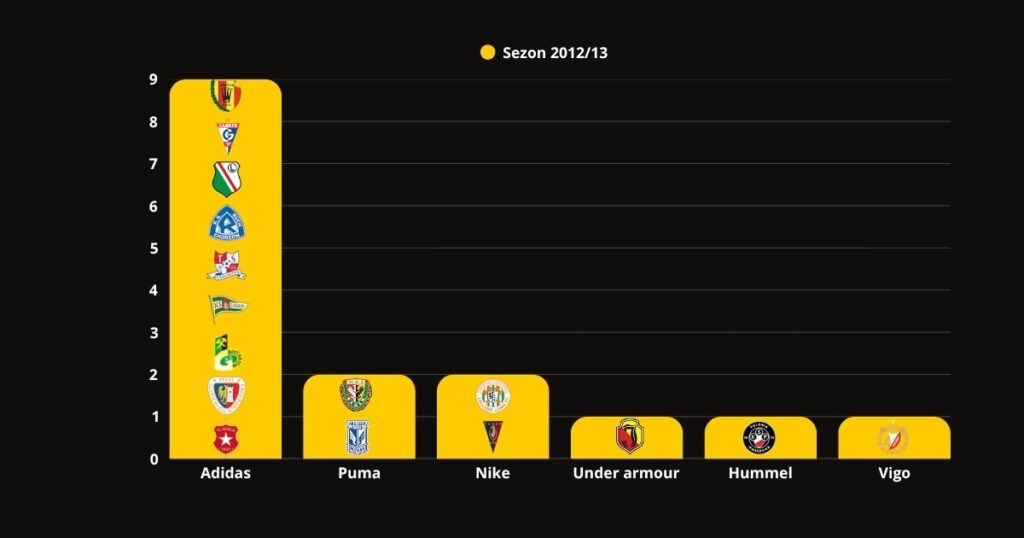
Coraz więcej logo na koszulkach, ale bez rewolucji na szczycie
Pierwsze wyraźne otwarcie rynku nastąpiło w połowie poprzedniej dekady. W sezonie 2014/15 liczba producentów wzrosła z sześciu do ośmiu. Zmiana była widoczna przede wszystkim na dalszych pozycjach. Obok znanych już marek pojawiły się Legea, Jako, Errea czy Saller. Masita miała dwa kluby, podobnie jak Nike. Nie oznaczało to jednak natychmiastowej zmiany układu sił. Lider pozostawał bardzo mocny – siedem klubów korzystało z usług adidasa.
Rok później było ich sześć, przy czterech zespołach Nike. Znacznie ciekawsze było jednak to, co działo się poniżej tej dwójki. W sezonie 2016/17 aż siedem różnych marek miało po jednym klubie. Obok Legei, Jako czy Errea pojawiły się New Balance, Joma i Zina. Liga zaczynała więc przypominać rynek, na którym największe firmy nadal zajmowały czołowe miejsca, ale za ich plecami robiło się coraz tłoczniej. Widać to również w samych udziałach. W 2012/13 lider odpowiadał za ponad 56% ligi. Cztery sezony później było to już 37,5%.
Nowe marki przychodzą, stare zaczynają znikać
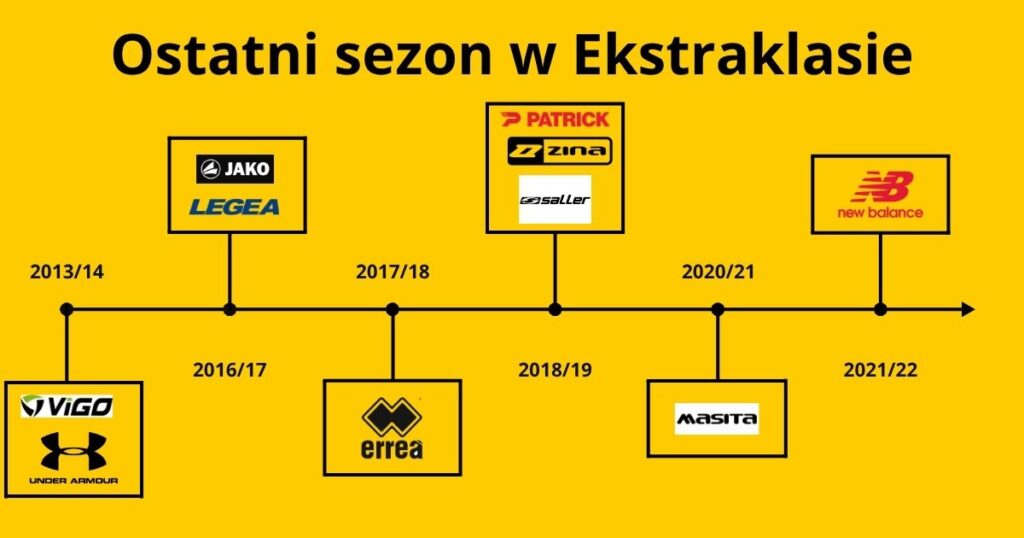
Druga połowa poprzedniej dekady oraz początkowe lata obecnej były okresem dużej rotacji. W zestawieniach można znaleźć producentów, którzy wcześniej praktycznie nie funkcjonowali w Ekstraklasie, ale również takich, dla których był to jeden z ostatnich epizodów w najwyższej klasie rozgrywkowej. Z Ekstraklasy całkowicie zniknęło wiele marek, które jeszcze kilka czy kilkanaście lat temu były częścią jej krajobrazu.
W sezonie 2017/18 nadal mocną pozycję miały największe światowe firmy, lecz już rok później w gronie dziewięciu producentów pojawił się Macron. Początki włoskiej marki były skromne – odpowiadała za stroje jednego klubu, Lecha Poznań. W tym samym okresie swoje pojedyncze miejsca w lidze miały między innymi New Balance, Zina, Saller czy Patrick. Rynek coraz bardziej przypominał więc rotacyjne drzwi: obok marek obecnych przez lata pojawiały się firmy, których przygoda z Ekstraklasą trwała znacznie krócej.
Nie oznaczało to jednak definitywnego końca koncentracji. Sezon 2019/20 przyniósł wręcz jej chwilowy powrót. Osiem z 16 klubów, czyli dokładnie połowa ligi grało wtedy w adidasie. To dobry przykład pokazujący, dlaczego sama liczba producentów może być myląca. W lidze funkcjonowało osiem różnych marek, ale jeden gracz nadal kontrolował połowę dostępnego rynku.
2020/21: stary układ zaczyna pękać
Wyraźniejszą zmianę można zauważyć od sezonu 2020/21. Nie chodzi jedynie o to, że na rynku było już dziewięciu producentów. Ważniejsze było to, kto zaczął zajmować miejsca bezpośrednio za dotychczasowym liderem. Macron miał już wtedy trzy kluby – Lecha Poznań, Raków Częstochowa i Wisłę Kraków. Nike dwa. W lidze pojawił się również Capelli Sport, a pojedynczych przedstawicieli miały Puma, hummel, Kappa, New Balance i Masita.
Po raz pierwszy tak wyraźnie można było zobaczyć, że firmy spoza ścisłej globalnej czołówki są w stanie nie tylko pojawić się w Ekstraklasie, ale również budować w niej większe portfele klubów. Adidas nadal miał najwięcej partnerów, jednak pięć zespołów przy dziewięciu obecnych markach nie przypominało już dominacji z początku analizowanego okresu.
Rekord różnorodności
Sezon 2021/22 przyniósł zmianę nie tylko na rynku partnerów technicznych, ale również w samej Ekstraklasie. Liczbę uczestników powiększono z 16 do 18. Funkcjonowało wtedy dziesięć różnych marek – najwięcej w całym analizowanym okresie. To dobry moment, aby zwrócić uwagę na pewien paradoks. Dziesięciu producentów brzmi jak wyjątkowo wyrównany rynek, ale nie do końca tak było. Jeden z nich – adidas nadal miał sześć klubów, a Macron trzy. Duża liczba marek wynikała więc przede wszystkim z szerokiej grupy firm obsługujących pojedyncze zespoły. Największa różnorodność nie oznaczała automatycznie najbardziej wyrównanego podziału rynku.
2022/23: wystarczą cztery kluby, aby zostać liderem
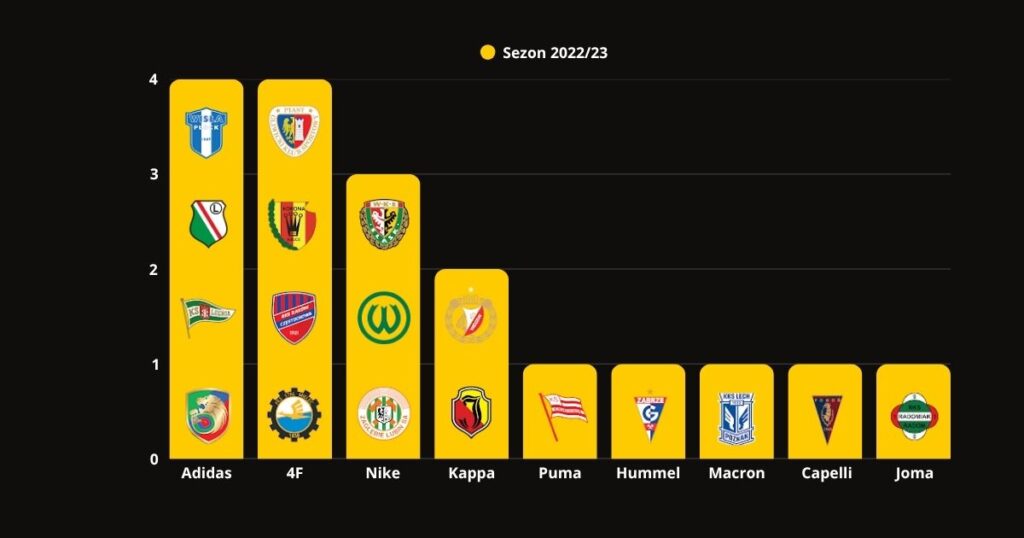
Znacznie bardziej wyrównany układ pojawił się sezon później. Do pierwszego miejsca wystarczały wtedy zaledwie cztery kluby. Tyle miały zarówno adidas, jak i 4F. Nike miał trzy, Kappa dwa, a kolejne firmy po jednym przedstawicielu. To jeden z najlepszych punktów porównawczych dla sytuacji sprzed dekady. W 2012/13 lider miał dziewięć z 16 klubów. W 2022/23 dwóch współliderów miało po cztery z 18. Jeszcze ciekawsza była obecność 4F. Polska marka znalazła się wtedy pod względem liczby klubów dokładnie na tym samym poziomie co adidas. Kilka lat później sytuacja będzie wyglądała już zupełnie inaczej.
Nike na szczycie i początek szybkiego odwrotu
Sezon 2023/24 przyniósł jedną z największych niespodzianek całej analizy. Po raz pierwszy w badanym okresie samodzielnym liderem zostało Nike. Pięć klubów (Puszcza Niepołomice, Ruch Chorzów, Warta Poznań, Zagłębie Lubin oraz Śląsk Wrocław) korzystających z jego sprzętu było jednocześnie najlepszym wynikiem amerykańskiej marki w analizowanych 15 sezonach.
Co więcej, na całym rynku funkcjonowało wtedy tylko siedmiu producentów – najmniej od sezonu 2013/14. Pozycja Nike wydawała się więc wyjątkowo mocna… Tyle że trwała bardzo krótko. Już w następnym sezonie liczba klubów marki spadła do trzech a w rozgrywkach 2025/26 pozostał jeden. W obecnym sezonie sytuacja nie uległa zmianie. W ciągu trzech sezonów Nike przeszedł więc od największej liczby klubów w całej swojej 15-letniej historii do pojedynczego przedstawiciela w Ekstraklasie – Zagłębia Lubin. Trudno znaleźć lepszy przykład pokazujący dynamikę tego rynku.
2024/25: lider z zaledwie czterema klubami
Po sezonie zdominowanym liczbowo przez Nike rynek ponownie się rozproszył. W 2024/25 do pierwszego miejsca wystarczyły cztery kluby, które posiadał niemiecki adidas. Trzy zespoły miały koszulki Nike i 4F, po dwa Macron, Capelli Sport i hummel. W praktyce oznaczało to, że nawet największy producent odpowiadał za zaledwie 22,2% całej ligi. Taki sam udział lidera pojawił się wcześniej w sezonie 2022/23. To najniższy poziom dominacji pierwszej marki w całym analizowanym okresie. I znów – w lidze było wtedy osiem firm, czyli mniej niż w rekordowym 2021/22, ale podział rynku pomiędzy największych graczy był bardziej wyrównany.
Ostatnie dwa sezony: koncentracja wraca, ale z innymi bohaterami
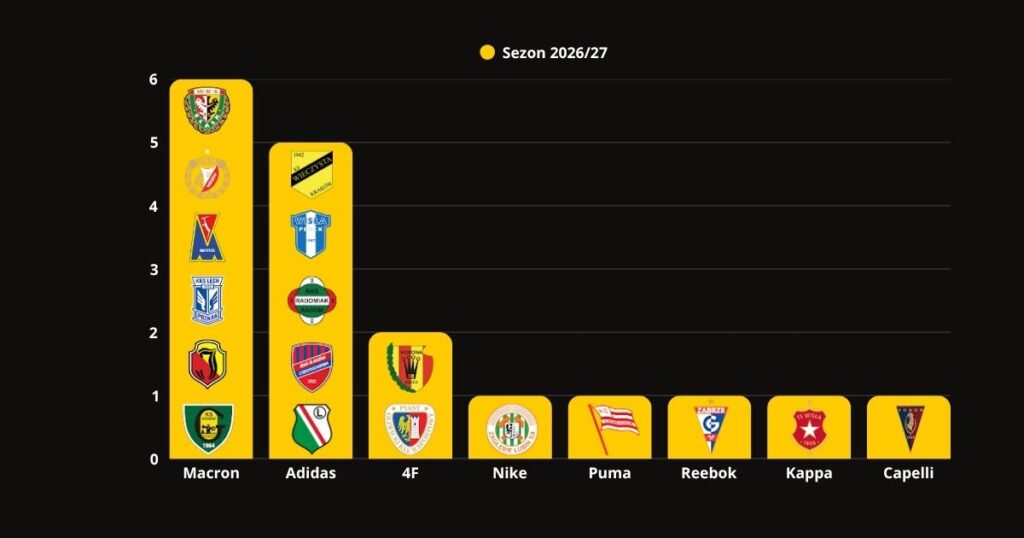
W dwóch najnowszych sezonach rynek ponownie zaczął skupiać się wokół kilku większych graczy. W 2025/26 pierwsza dwójka – adidas i Macron odpowiadała łącznie za 10 z 18 klubów. Obecnie ta koncentracja jest jeszcze większa. Macron jest partnerem technicznym sześciu klubów, a adidas pięciu. Oznacza to, że 11 z 18 zespołów (czyli 61,1%) Ekstraklasy, korzysta ze sprzętu zaledwie dwóch producentów.
Równocześnie w lidze funkcjonuje osiem różnych marek. To bardzo dobrze obrazuje specyfikę dzisiejszego rynku: jest na nim miejsce dla wielu firm, ale duża część klubów ponownie skupia się wokół ścisłej czołówki. Zmieniło się przede wszystkim to, kto tę czołówkę tworzy.
Globalna trójka straciła ogromną część rynku. Skąd odwrót?
Być może najciekawszą zmianę wszystkich 15 sezonów pokazuje zestawienie adidasa, Nike i Pumy. W 2012/13 ta trójka ubierała łącznie 13 z 16 klubów Ekstraklasy – 81,25% ligi. W sezonie 2026/27 wygląda to zupełnie inaczej. Adidas ma pięć zespołów, Nike jeden i Puma jeden. Łącznie daje to siedem z 18 klubów, czyli 38,9% rynku. Ich wspólny udział spadł zatem o ponad 42 punkty procentowe. Nie oznacza to, że globalne marki straciły znaczenie. Adidas nadal jest drugim największym producentem w lidze. Zmieniło się jednak to, że obok światowych gigantów powstała realna grupa konkurentów, którzy potrafią przejmować kilka klubów jednocześnie.
Spadek udziału największych producentów nie musi wynikać wyłącznie z atrakcyjności finansowej konkurencyjnych ofert. Z perspektywy klubów coraz większe znaczenie mają także dostępność produktów oraz możliwość stworzenia dedykowanej koszulki rzeczywiście kojarzącej się z konkretnym zespołem. Współpraca z takimi markami jak Nike czy adidas bywa realizowana za pośrednictwem dystrybutorów. Przykładowo za obsługę kontraktu i dostawy sprzętu Nike dla Zagłębia Lubin odpowiada R-GOL, który pełni podobną rolę również przy innych współpracach na polskim rynku. Dodatkowo model oferowany przez część mniejszych producentów daje klubom możliwość znacznie dalej idącej personalizacji.
Dobrym przykładem jest tutaj Macron, który często przy podpisywaniu umów wskazuje możliwość tworzenia w pełni spersonalizowanych kolekcji i strojów meczowych, których projekty mają odwoływać się do historii, symboli i tożsamości klubu. Między innymi stroje Śląska Wrocław przygotowane przez Macron na sezon 2026/27 są w pełni spersonalizowane – wykorzystano w nich wzór zaczerpnięty z Muzeum Miejskiego we Wrocławiu, jubileuszowe elementy i dedykowane detale związane z klubem. Z kolei na boiskach Ekstraklasy nadal można znaleźć schematyczne i katalogowe stroje przygotowane przez największych producentów.
15 sezonów w jednym zestawieniu
| Sezon | Kluby | Marki | Lider | Ilość klubów lidera |
| 2012/13 | 16 | 6 | adidas | 9 |
| 2013/14 | 16 | 6 | adidas | 7 |
| 2014/15 | 16 | 8 | adidas | 7 |
| 2015/16 | 16 | 8 | adidas | 6 |
| 2016/17 | 16 | 9 | adidas | 6 |
| 2017/18 | 16 | 8 | adidas | 7 |
| 2018/19 | 16 | 9 | adidas | 7 |
| 2019/20 | 16 | 8 | adidas | 8 |
| 2020/21 | 16 | 9 | adidas | 5 |
| 2021/22 | 18 | 10 | adidas | 6 |
| 2022/23 | 18 | 9 | adidas / 4F | 4 |
| 2023/24 | 18 | 7 | Nike | 5 |
| 2024/25 | 18 | 8 | adidas | 4 |
| 2025/26 | 18 | 8 | adidas | 6 |
| 2026/27 | 18 | 8 | Macron | 6 |
Rynek nie stał się po prostu bardziej różnorodny
Analiza wszystkich 15 sezonów prowadzi więc do trochę innego wniosku, niż można byłoby postawić na początku. Ekstraklasa nie przeszła prostej drogi od kilku producentów do coraz większej liczby marek. W 2012/13 było ich sześć. Później liczba rosła nawet do dziesięciu, następnie spadała do siedmiu, a w trzech ostatnich sezonach znów zatrzymała się na ośmiu.
Zmiany zachodziły falami. Znacznie mocniej natomiast przeobraziła się struktura rynku. Na początku ponad 80% ligi należało do adidasa, Nike i Pumy. Obecnie ich wspólny udział nie sięga nawet 40%. W miejsce części producentów, którzy przez lata byli obecni w Ekstraklasie pojawiły się zupełnie nowe firmy. Adidas przetrwał wszystkie zmiany jako jeden z najważniejszych graczy. Nike w ciągu kilku lat przeszedł od pierwszego miejsca do jednego klubu. 4F na moment zrównało się z liderem, a później zaczęło oddawać pole. Macron z pojedynczego przedstawiciela wyrósł na największego producenta w lidze.